

很多平台在起步阶段,都会遭遇一个看似简单却暗藏风险的问题:用户支付的资金,该如何精准分配?尤其当业务模式并非“自营卖货”,而是撮合多方主体提供服务时——比如家政平台给派单师傅结算、电商平台给入驻商家分润、直播平台给合作主播打款——统一收款后再多方分钱,就成了绕不开的核心环节。此时,自动分账功能不再是“可选项”,而是关乎合规与效率的“必答题”。但并非所有平台都需要分账系统,本文将从平台体量、流水规模两大维度,清晰拆解适配场景。
第一步:先做最简判断:你是否属于“统一收银,多方分钱”模式?
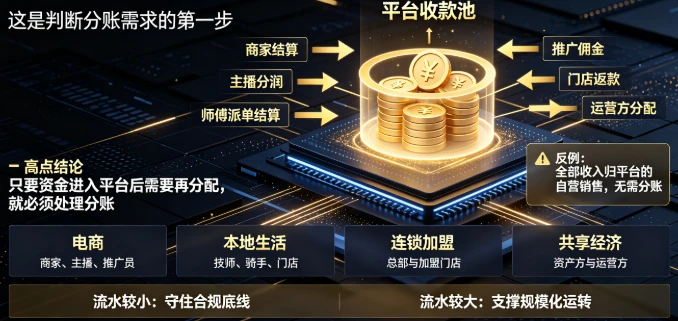
在讨论流水规模之前,先明确核心业务特征:用户资金是否一次性支付给平台,但实际权益需分配给多个主体?如果答案是肯定的,那么“资金拆分”就是你必须解决的问题。 典型适用场景:
- 电商平台:用户付款至平台,再由平台分给商家、主播、推广员
- 本地生活平台:用户付款至平台,再分给技师、骑手、线下门店
- 连锁加盟品牌:用户付款至总部,总部再分给各个加盟门店
- 共享经济平台:用户付款至平台,再分给资产方、运营方
- 反例:如果仅销售自营商品,所有收入归平台所有,就无需分账系统。
- 只要符合“统一收银、多方分钱”的特征,无论月流水是1万还是1000万,分账都是必要的。区别仅在于:流水较小时,分账是为了守住合规底线;流水较大时,分账是为了支撑业务规模化运转。
第二步:按体量和流水,匹配不同阶段的分账逻辑
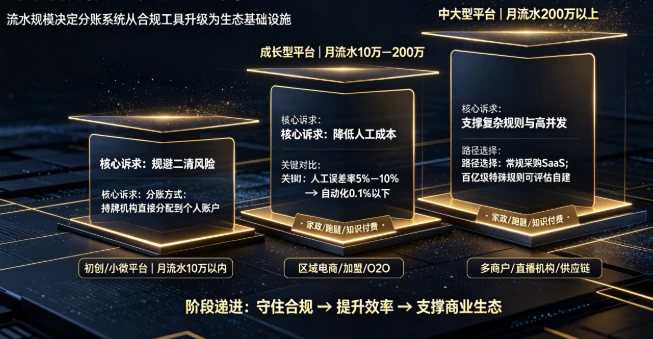
- 初创/小微平台(月流水10万以内)
- 这个阶段引入分账系统,核心驱动力是规避合规风险,而非单纯提升效率。
- 典型场景:刚起步的家政平台、同城跑腿平台、小型知识付费平台,每月仅有几十笔订单,但每笔都需要给师傅或讲师分配收益。
- 核心痛点:如果平台统一收款后再手动转账给服务者,可能涉嫌“二清”(无证从事资金清算),一旦被监管关注,支付通道可能被关停。
- 分账价值:通过持牌机构直接将资金分配到个人账户,资金不经过平台自有账户,从根源上规避合规风险。
- 成长型平台(月流水10万-200万)
- 这是分账需求最迫切的阶段,业务模式跑通后订单量激增,人工分账的边际成本急剧上升。
- 典型场景:区域性电商平台、有一定规模的连锁加盟品牌、撮合型O2O平台(如网约车、外卖聚合平台)。
- 核心痛点:财务人员需要处理海量高频的小额分账(例如每单仅几元的推广佣金),人工核算不仅效率低,误差率还高达5%-10%,而自动化分账的误差率可降至0.1%以下。
- 行业门槛:部分分账服务商的入门级客户要求月均流水不低于10万元,此时自动化分账带来的效率提升,足以覆盖接入成本。
- 中大型平台(月流水200万以上,乃至千万级)
- 此时分账系统不再是工具,而是支撑商业生态运转的核心基础设施。
- 典型场景:多商户电商平台、大型直播带货机构、全国性连锁品牌、复杂供应链平台。
- 核心痛点:分账规则变得极为复杂,可能涉及多级分销、阶梯佣金、区域差异化分成、跨周期结算;同时,海量资金沉淀在平台账户会带来巨大的税务和审计压力,且分账系统需要支持高并发,确保大促期间稳定运行。
- 自建vs采购:当流水达到百亿级且规则特殊(如跨币种、多级分销嵌套)时,部分头部平台会考虑自建分账系统。例如某年交易额超500亿的社交电商,因SaaS系统无法支持跨币种结算且年费高达千万,最终选择自建,三年总拥有成本(TCO)反而更低。
第三步:决定是否使用分账的核心因素,并非流水数字
流水高低只是表象,真正决定是否需要分账的是以下两个核心特征:
- 特征一:是否属于“统一收银,多方分钱”模式
- 只要用户资金一次性支付给平台,但权益需分配给多个主体(如平台、师傅、供应商、推广员),就必然面临资金拆分问题。典型行业包括电商、本地生活、连锁加盟、共享经济等。
- 特征二:分账比例是否超过30%
- 这是实操中的关键红线。微信、支付宝等支付通道的原生分账接口,通常设有30%的分账比例上限。如果业务需要将60%(如家政平台给师傅的分成)甚至更高比例的资金分给服务方,原生支付分账功能就无法满足需求,必须通过汇付、拉卡拉等持牌机构的独立分账体系,或银行存管方案,实现0%-100%的全区间拆分。